


Haushaltsbuch MoneyControl
3,81.64K Rezensionen
App-Details
- Version
- 2.4.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Haushaltsbuch App by Priotecs IT
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Bei einem Haushaltsbuch hängt der Nutzen oft weniger von einer langen Funktionsliste ab als davon, ob man nach dem Einkauf tatsächlich daran denkt, den Betrag einzutragen. Genau an dieser kleinen Alltagshürde entscheidet sich, ob eine Finanz-App dauerhaft hilft oder nach kurzer Zeit liegen bleibt. Haushaltsbuch MoneyControl ist auf das Erfassen und Ordnen von Einnahmen und Ausgaben ausgerichtet. Ich würde sie vor allem dann in Betracht ziehen, wenn ich meine Geldbewegungen selbst festhalten und anschließend nachvollziehen möchte.
Wo der Einstieg ins Stocken geraten kann
Die erste Hürde bei einem digitalen Haushaltsbuch ist meist nicht die Technik, sondern die Frage, wie genau man sein eigenes System anlegen will. Wer sofort zahlreiche Konten, Kategorien und Regeln einrichten möchte, kann sich leicht in Einzelheiten verlieren, bevor überhaupt ein vollständiges Bild entsteht. Mein Rat wäre, zunächst nur die Bereiche zu erfassen, die im Alltag wirklich eine Rolle spielen: etwa regelmäßige Einnahmen, laufende Kosten und die Ausgaben, bei denen man den Überblick vermisst.
Auch die Wahl der Kategorien braucht etwas Augenmaß. Eine einzige Sammelkategorie für alles ist zwar schnell angelegt, sagt später aber wenig aus. Umgekehrt machen zu viele Unterteilungen jeden Eintrag mühsam. Für einen ersten Monat würde ich wenige, verständliche Gruppen nutzen und erst dann ergänzen, wenn eine konkrete Frage offenbleibt. Wenn ich wissen möchte, ob spontane Einkäufe ins Gewicht fallen, sollte ich sie beispielsweise nicht zwischen Miete und Versicherungen verstecken.
Die App ist kostenlos erhältlich; bei der Nutzung können In-App-Käufe zwischen 3,59 Euro und 35,99 Euro anfallen, wenn sie über Google Play abgerechnet werden. Das ist ein Punkt, den ich vor einer längeren Einrichtung bedenken würde: Erst prüfen, ob der einfache Arbeitsablauf zu mir passt, und danach entscheiden, ob zusätzliche Ausgaben für den eigenen Bedarf sinnvoll sind. So vermeide ich, Zeit in ein System zu stecken, das ich am Ende gar nicht regelmäßig verwenden möchte.
Einrichtung: lieber klein anfangen und sauber prüfen
MoneyControl stammt von Haushaltsbuch App by Priotecs IT und gehört zu den Finanz-Apps, die Einnahmen und Ausgaben in den Mittelpunkt stellen. Zum Start würde ich die Grundstruktur bewusst übersichtlich halten. Wichtig ist, Einträge konsistent zu behandeln: Wenn ich eine bestimmte Ausgabe einmal unter „Lebensmittel“ und später unter „Einkaufen“ verbuche, werden spätere Vergleiche weniger hilfreich. Eine klare Benennung ist oft wertvoller als eine besonders ausgefeilte Kategorienliste.
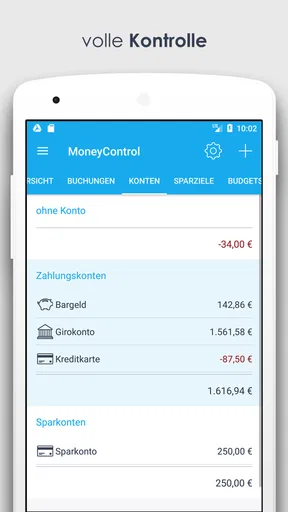
Beim Einrichten lohnt sich außerdem die Überlegung, was ein „Konto“ für mich bedeuten soll. Es kann praktisch sein, Geldquellen getrennt zu betrachten, wenn ich sonst Bargeld und Kartenzahlungen gedanklich vermische. Zugleich sollte ich keine Trennung anlegen, die ich im Alltag nicht zuverlässig pflege. Wenn ich nach einem Monat nicht mehr weiß, auf welches Konto ein kleiner Einkauf gehört, ist eine einfachere Ordnung wahrscheinlich die bessere Lösung.
Für den ersten Überblick würde ich einen festen Startpunkt wählen, etwa den Monatsbeginn, und die laufenden Einnahmen sowie wiederkehrenden Kosten möglichst vollständig erfassen. Dabei sollte ich zwischen einer tatsächlichen Zahlung und einer bloßen Erwartung unterscheiden. Ein Haushaltsbuch kann nur so aussagekräftig sein wie die Angaben, die ich eintrage; es ersetzt nicht die Kontrolle, ob ein Betrag wirklich schon abgegangen ist. Diese kurze Gegenprüfung verhindert, dass ein Planwert versehentlich als erledigte Ausgabe behandelt wird.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die App ist für Android ab Version 5.0 vorgesehen. Wer ein älteres Gerät nutzt, sollte vor der Einrichtung prüfen, ob die eigene Android-Version damit zurechtkommt. Die Altersfreigabe lautet USK ab 0 Jahren. Solche Angaben sagen nichts darüber aus, ob der persönliche Arbeitsstil passt, aber sie helfen bei den grundlegenden Fragen vor dem Start.
Ein alltagstauglicher Ablauf statt späterer Rekonstruktion
Ein realistischer Test ist ein gewöhnlicher Einkaufstag: Ich bezahle morgens einen Kaffee, kaufe später Lebensmittel und gebe am Abend noch Geld für eine Freizeitaktivität aus. Trage ich die Beträge zeitnah ein, kann ich die einzelnen Entscheidungen besser zuordnen. Warte ich bis zum Wochenende, muss ich mich auf Belege, Kontoauszüge oder mein Gedächtnis verlassen. Gerade kleine Barzahlungen sind dann leicht zu vergessen, und die Auswertung wirkt vollständiger, als sie tatsächlich ist.
Ein hilfreicher Kompromiss ist eine kurze tägliche oder regelmäßige Sammelroutine, statt jeden Einkauf sofort zu erfassen oder alles bis zum Monatsende aufzuschieben. Ich kann zum Beispiel Belege an einem festen Ort sammeln und die Einträge später in einem kurzen Durchgang ergänzen. Dabei sollte ich den Beleg nach dem Eintragen nicht als Beweis dafür ansehen, dass die Kategorie automatisch stimmt: Bei einem Einkauf mit Lebensmitteln und Haushaltsartikeln kann eine einzige Zuordnung die spätere Übersicht verzerren. Wer solche Mischkäufe häufig hat, sollte eine einfache, konsequente Regel dafür festlegen.
Auch Rückerstattungen und nachträgliche Korrekturen verdienen Aufmerksamkeit. Wird ein Kauf zurückgegeben, sollte ich die Erstattung nicht einfach ignorieren, sonst erscheint die ursprüngliche Ausgabe dauerhaft zu hoch. Dasselbe gilt für einen falsch eingetragenen Betrag: Eine zeitnahe Korrektur bewahrt den Überblick besser, als am Monatsende mehrere Abweichungen auf einmal zu suchen. Das ist keine besondere Automatik der App, sondern eine sinnvolle Gewohnheit beim manuellen Führen eines Haushaltsbuchs.
Wenn eine Übersicht überraschend ausfällt, würde ich zuerst den Zeitraum und die erfassten Buchungen prüfen, bevor ich aus dem Ergebnis eine größere Sparentscheidung ableite. Fehlt eine regelmäßige Einnahme oder wurden mehrere Ausgaben noch nicht nachgetragen, kann selbst eine ordentlich dargestellte Auswertung ein schiefes Bild ergeben. Ein kurzer Abgleich mit den eigenen Belegen oder Kontobewegungen hilft, zwischen einem echten Ausgabemuster und einer Lücke bei der Erfassung zu unterscheiden.
Wenn Daten nicht so erscheinen wie erwartet
Bei Problemen mit Einträgen würde ich die Fehlersuche schlicht beginnen: Ist der richtige Zeitraum geöffnet? Wurde die Buchung gespeichert und einer passenden Kategorie zugeordnet? Ist der Betrag mit dem richtigen Vorzeichen beziehungsweise als Einnahme oder Ausgabe erfasst? Solche Prüfungen klingen banal, lösen aber viele scheinbare Unstimmigkeiten, ohne dass man sofort die ganze Haushaltsstruktur umbauen muss.
Wenn ich mehrere Geräte verwende und eine Synchronisierung erwarte, würde ich zuerst kontrollieren, ob auf beiden Geräten dasselbe Konto beziehungsweise derselbe Datenstand verwendet wird und ob eine Verbindung besteht. Danach hilft es, die betroffenen Einträge einzeln zu vergleichen, statt eine Buchung vorschnell erneut anzulegen. Sonst kann aus einem Anzeigeproblem schnell ein doppelter Eintrag werden. Bei besonders wichtigen Änderungen würde ich erst prüfen, ob sie auf dem zweiten Gerät angekommen sind, bevor ich dort weiterarbeite.
Dass eine Auswertung nicht meinen Erwartungen entspricht, bedeutet nicht automatisch, dass die App fehlerhaft ist. Häufiger liegt es an einer vergessenen Ausgabe, einer uneinheitlichen Kategorie oder einem Zeitraum, der nicht zum eigenen Vergleich passt. Ich würde daher erst die jüngsten Buchungen kontrollieren und anschließend die Kategorien vereinheitlichen. Wenn mehrere Personen dasselbe Haushaltsbuch führen, sollten sie außerdem dieselben Zuordnungsregeln nutzen; sonst wird ein gemeinsamer Überblick schnell uneinheitlich.
MoneyControl ist keine Abkürzung, mit der unvollständige Eingaben von selbst zu verlässlichen Erkenntnissen werden. Wer eine automatische Verbindung zu Bankkonten erwartet oder Ausgaben ohne eigenes Zutun erfasst sehen möchte, sollte vor der Entscheidung genau prüfen, ob ein manuell geführtes Haushaltsbuch zum gewünschten Ablauf passt. Für Menschen, die bewusst selbst buchen möchten, kann gerade dieser aktive Schritt nützlich sein: Man sieht eine Ausgabe nicht erst später in einer Liste, sondern muss sie beim Erfassen kurz einordnen.
Was MoneyControl im Finanzalltag leistet
Die App ist seit dem 30. September 2014 erhältlich und liegt in Version 2.4.2 vor. Im Google Play Store wurde sie über 100.000-mal installiert; ihr Durchschnitt liegt bei 3,8 Sternen aus rund 5.400 Bewertungen, daneben gibt es etwa 1.600 Rezensionen. Ich würde diese Zahlen als grobe Orientierung lesen, nicht als Garantie dafür, dass jede Funktion zum eigenen Alltag passt. Entscheidend bleibt, ob ich bereit bin, meine Buchungen konsequent selbst zu pflegen.
Erster Eindruck und Benutzeroberfläche
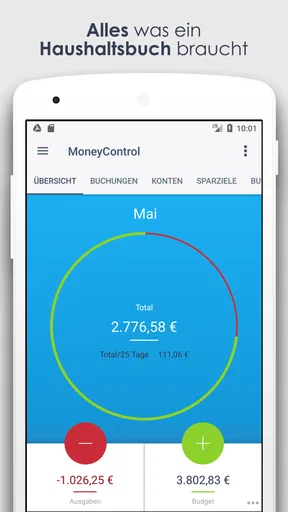
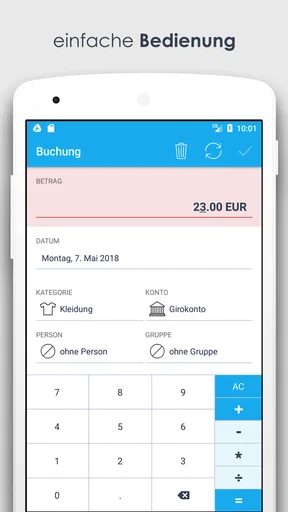
Beim ersten Öffnen von Haushaltsbuch MoneyControl fällt sofort die einfache und benutzerfreundliche Oberfläche auf. Die App ist sauber und unkompliziert gestaltet, was ein echtes Plus ist, wenn man seine Ausgaben schnell eintragen will. Es gibt keine unnötigen Schnickschnack, die einen ablenken könnten. Stattdessen liegt der Fokus auf dem Wesentlichen: der Verwaltung deiner Finanzen.
Funktionen im Überblick
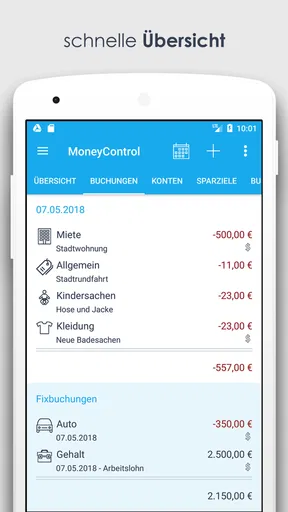
MoneyControl bietet eine Vielzahl von Funktionen, die das Verwalten von Einnahmen und Ausgaben zum Kinderspiel machen. Die App ermöglicht es dir, verschiedene Konten anzulegen und jede Transaktion mühelos zu kategorisieren. Von Fixkosten bis zu Spontankäufen – alles kann erfasst werden.
- Kategorien: Du kannst eigene Kategorien erstellen oder die vorgefertigten verwenden. Praktisch, wenn du zum Beispiel genau wissen willst, wie viel du im Monat wirklich für Kaffee ausgibst.
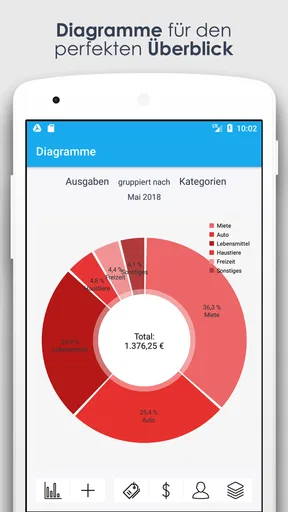
- Berichte: Die App erstellt automatisch Berichte, die dir einen klaren Überblick über deine finanzielle Situation geben. Ideal, um zu sehen, wo man eventuell sparen könnte.
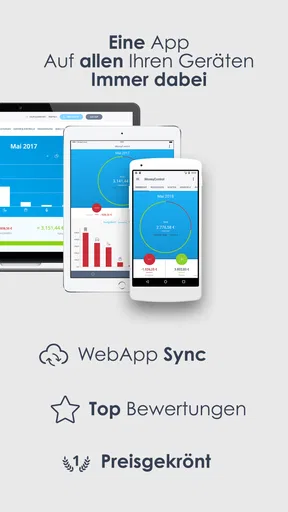
- Sync-Funktion: Für alle, die mehrere Geräte nutzen, ist die Synchronisierungsfunktion ein Segen. Deine Daten sind überall und jederzeit abrufbar.
Wie nützlich ist die App wirklich?
Ehrlich gesagt, ich war skeptisch, als ich die App installiert habe. Aber nach ein paar Tagen der Nutzung hat sich meine Meinung geändert. Die Möglichkeit, meine Ausgaben sofort nach dem Kauf einzutragen, half mir, impulsive Käufe zu überdenken. Ich merkte schnell, dass ich mehr Geld für Kleinigkeiten ausgab, als ich dachte.
Ein weiterer Vorteil war, dass ich mein Budget besser planen konnte. Ich habe Kategorien für "Essen gehen" und "Freizeit" erstellt, was mir half, bewusster mit meinem Geld umzugehen.
Für wen sich der manuelle Überblick lohnt
Ich sehe den größten Nutzen für Menschen, deren Ziel nicht eine komplizierte Vermögensplanung ist, sondern ein klareres Bild vom monatlichen Geldfluss. Wer wissen möchte, ob spontane Einkäufe, Essen gehen oder Freizeit regelmäßig mehr kosten als gedacht, kann mit wenigen passenden Kategorien anfangen und nach und nach dazulernen. Auch für einen Haushalt, in dem eine Person die Ausgaben sammelt und ordnet, kann dieser Ansatz überschaubar sein, solange alle Beteiligten ihre Belege oder Beträge rechtzeitig weitergeben.
Weniger passend ist die App für jemanden, der keine Lust auf wiederkehrende manuelle Eingaben hat oder ausschließlich automatische Bankübersichten erwartet. Eine Banking-App zeigt oft bequem die Bewegungen eines Kontos, während ein Haushaltsbuch durch die eigene Einordnung zusätzliche Klarheit schaffen kann. Das sind unterschiedliche Arbeitsweisen: Die eine spart Eingabezeit, die andere kann bewusster machen, wofür Geld ausgegeben wird. Wer weder buchen noch Kategorien pflegen möchte, wird mit einer solchen Routine wahrscheinlich nicht glücklich.
Im Vergleich zu einer Tabellenkalkulation nimmt eine dafür gedachte App den Rahmen für Konten, Kategorien und Berichte bereits vorweg. Eine Tabelle bietet dafür mehr Freiheit, wenn ich ganz eigene Formeln oder eine ungewöhnliche Struktur brauche, verlangt aber auch mehr Pflege. Gegenüber Notizen auf Papier ist MoneyControl leichter auszuwerten, sofern ich die Einträge sauber halte; Papier kann dagegen angenehmer sein, wenn ich bewusst ohne Bildschirm arbeiten will. Ich würde die Wahl nicht danach treffen, welche Methode grundsätzlich überlegen ist, sondern danach, welche ich auch in einem stressigen Monat wirklich beibehalte.
Einfachheit, die Pflege verlangt
Der praktische Vorteil der übersichtlichen Ausrichtung hat eine Kehrseite: Die Qualität des Ergebnisses hängt davon ab, dass ich Einträge regelmäßig erfasse und sinnvoll zuordne. Wenn ich wochenlang nichts nachtrage, wird die spätere Rekonstruktion anstrengend. Bei unregelmäßigen Einnahmen oder gemeinsam genutzten Ausgaben sollte ich außerdem vorher festlegen, wie ich sie verbuche, damit Monatsvergleiche nicht an wechselnden Regeln scheitern.
Die Berichte sind am hilfreichsten, wenn ich sie als Anlass für eine konkrete Frage nutze, nicht als Urteil über meine Finanzen. Statt nur auf eine große Gesamtsumme zu schauen, kann ich etwa prüfen, welche Kategorie im Vergleich zu meiner Erwartung auffällt. Danach lohnt sich ein Blick auf einzelne Buchungen: Eine ungewöhnlich hohe Summe kann durch einen einmaligen Einkauf entstanden sein und muss nicht bedeuten, dass sich eine dauerhafte Gewohnheit entwickelt hat. So vermeide ich, aus einem einzelnen Monat vorschnelle Schlüsse zu ziehen.
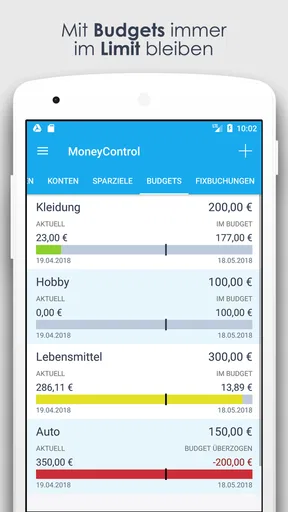
Auch ein Budget sollte für mich ein beweglicher Plan bleiben. Wenn ein Monat anders verläuft als erwartet, ist es hilfreicher, die Abweichung zu verstehen, als jede Ausgabe als persönliches Versagen zu betrachten. MoneyControl kann die Übersicht dazu liefern, aber die Entscheidung, ob eine Ausgabe notwendig, verschiebbar oder einfach einmalig war, bleibt bei mir. Gerade bei einem Haushaltsbuch ist diese Unterscheidung wichtiger als eine möglichst perfekte Zahl.
Fazit
Für alle, die ihre Finanzen besser im Blick haben möchten, ist Haushaltsbuch MoneyControl definitiv einen Versuch wert. Die App ist nicht nur einfach zu bedienen, sondern bietet auch alle notwendigen Funktionen, die man braucht, um seine Finanzen zu organisieren. Das Beste daran? Sie macht das Ganze auf eine unaufdringliche Weise und verleiht dir die Kontrolle über dein Geld.
Haushaltsbuch MoneyControl ist ein kleiner Helfer im Alltag, der dir zeigt, wo du finanziell stehst und wie du vielleicht noch etwas sparen kannst. Die App ist sowohl für Android als auch iOS verfügbar, und das Beste daran ist, dass du sie kostenlos testen kannst. Also, worauf wartest du noch? Probiere es aus und lass dich überraschen, wie viel Spaß es machen kann, seine Finanzen im Griff zu haben!
Vorteile
- Einfache Benutzeroberfläche
- leicht verständlich.
- Schnelle Eingabe von Ausgaben und Einnahmen.
- Offline-Modus verfügbar für unterwegs.
- Visuelle Diagramme zur Budgetübersicht.
- Keine Werbung in der kostenpflichtigen Version.
Nachteile
- Manche Funktionen nur in Premium-Version.
- Keine Synchronisation zwischen mehreren Geräten.
- Benutzeroberfläche könnte moderner sein.
- Eingeschränkte Exportmöglichkeiten von Daten.
- Keine Unterstützung für mehrere Währungen.
Häufig gestellte Fragen zu Haushaltsbuch MoneyControl
Wie sicher sind meine Daten in der Haushaltsbuch MoneyControl App?
Die Sicherheit der Nutzerdaten hat bei der Haushaltsbuch MoneyControl App oberste Priorität. Die App verwendet fortschrittliche Verschlüsselungstechnologien, um sicherzustellen, dass alle finanziellen Informationen geschützt sind. Darüber hinaus werden keine Daten ohne die ausdrückliche Zustimmung der Benutzer an Dritte weitergegeben.
Kann ich die Haushaltsbuch MoneyControl App mit mehreren Geräten synchronisieren?
Ja, die App bietet die Möglichkeit, Daten über mehrere Geräte hinweg zu synchronisieren. Dies erfolgt über ein sicheres Cloud-System, das es den Benutzern ermöglicht, ihre Finanzinformationen jederzeit und überall zu aktualisieren und abzurufen, solange sie mit dem Internet verbunden sind.
Welche Funktionen bietet die Haushaltsbuch MoneyControl App zur Budgetverwaltung?
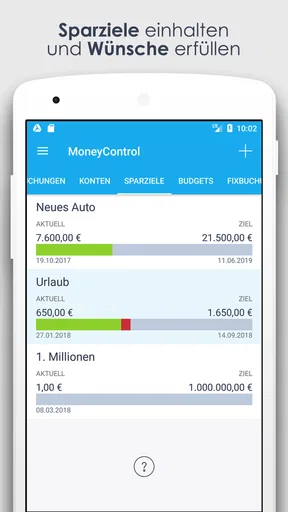
Die App bietet eine Vielzahl von Funktionen zur effektiven Budgetverwaltung. Dazu gehören die Erstellung individueller Budgets, Ausgabenkategorien, Grafiken zur Finanzanalyse und Benachrichtigungen, um den Benutzer über Budgetüberschreitungen zu informieren. Diese Tools helfen den Nutzern, ihre Finanzen besser zu organisieren.
Ist die Haushaltsbuch MoneyControl App kostenlos nutzbar?
Die App bietet eine kostenlose Basisversion, die alle grundlegenden Funktionen zur Budgetverwaltung umfasst. Für erweiterte Funktionen, wie detaillierte Berichte und personalisierte Finanzanalysen, können Benutzer ein Premium-Abonnement erwerben. Die genauen Kosten und Vorteile des Abonnements sind in der App detailliert beschrieben.
Wie benutzerfreundlich ist die Haushaltsbuch MoneyControl App?
Die Haushaltsbuch MoneyControl App ist sehr benutzerfreundlich gestaltet. Sie verfügt über eine intuitive Benutzeroberfläche, die es auch Anfängern leicht macht, ihre Finanzen zu verwalten. Die App enthält klare Anleitungen und Tutorials, die den Benutzer durch die verschiedenen Funktionen führen, um die Nutzung so effektiv wie möglich zu gestalten.


